引言
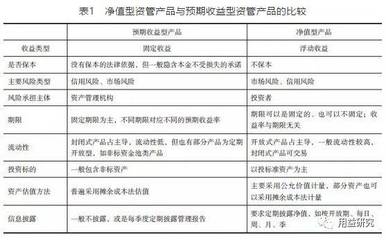
资管新规落地后,信托行业正式告别“预期收益型”产品的旧时代,全面迈向净值化管理。这不仅是一次产品形态的调整,更是对信托公司投资管理能力、估值体系、风控逻辑与投资者关系的系统性重塑。净值化管理对信托产品的投资管理实践提出了一系列深层次课题——如何从“信用驱动”转向“净值驱动”,如何实现公允估值,如何在波动中维护投资者信心。本文围绕信托产品净值化管理的核心要求,重点探讨其对投资管理的实质影响、实践难点及未来演进路径。
一、净值化管理的制度逻辑与核心要求
1.1 政策驱动:从《资管新规》到信托细则
2018年《关于规范金融机构资产管理业务的指导意见》(“资管新规”)确立了打破刚性兑付、禁止资金池、实行净值化管理的总基调。此后,《信托公司资金信托管理暂行办法》等配套文件进一步明确:信托产品应按照企业会计准则,以公允价值计量,及时反映基础资产的市场价值,并定期披露单位净值。
净值化管理的核心是将产品的收益与风险“还给”投资者:投资管理人仅收取管理费用,不承担兑付义务,产品价值随底层资产的价格变动实时波动。这一制度安排使信托产品的投资逻辑回归资产管理的本源。
1.2 净值化管理对投资管理的关键约束
- 计价方式:固收类产品原则上采用市值法,允许对特定资产采用摊余成本法但要严格限制条件;权益类和混合类产品须全部市价计量。
- 信息披露:需按日、周、月等频率披露净值,并公布投资组合重大变动情况。
- 风险隔离:必须独立建账、独立核算、独立管理,严禁 cross 资金池。
- 投资者适配:净值波动带来的清盘和亏损风险需要与投资者的风险承受能力动态匹配。
这些要求倒逼信托公司重新设计投研条线、估值系统和客户服务体系,将投资管理从“销售导向+兑付预期”强制转向“净值驱动+风险管理”。
二、净值化转型给投资管理带来的深层挑战
2.1 资产端:非标资产的估值难点
信托产品长期以非标准化债权、股权投资等高收益非标资产为特色。与净值化的公允计量的矛盾也非常突出。具体问题可以单独不独立,其难:如何区分因 管理人或因非信用资本因素的资产。管理层也需要 战略锚点上等: 20263.161?